
Dijital TL ticarete hız getirecek
Yeni Orta Vadeli Program (OVP), Dijital Türk Lirası projesine somut bir takvim kazandırarak altyapı çalışmalarının 2027’nin üçüncü çeyreğinde tamamlanmasını hedefledi. Kağıt paranın yerine geçecek bir alternatif olarak değil, ulusal ödeme mimarisinin daha hızlı, güvenli ve çevrim dışı çalışabilen modern bir seçeneği olarak kurgulanan sistem ile kayıt dışı ekonomi azalacak, finansal kapsayıcılık tabana yayılırken ticari işlemler de hızlanacak.

Türkiye’nin üç yıllık ekonomi yol haritasını belirleyen yeni Orta Vadeli Program (OVP), Dijital Türk Lirası projesine somut bir takvim kazandırdı. Programda yer alan hedeflere göre, Türkiye Cumhuriyet Merkez Bankası (TCMB) öncülüğünde yürütülen dijital para çalışmalarında altyapı hazırlıklarının 2027 yılının üçüncü çeyreğine kadar tamamlanması hedefleniyor. İlk aşama pilot testleri başarıyla geride kalan projede; yeni dönemde dijital paranın iktisadi, hukuki ve güvenlik boyutları tamamlanarak sistemin kademeli şekilde kullanıma açılması ve ülke genelinde yaygınlaştırılması planlanıyor.
ÖDEME SİSTEMLERİNDE BÜTÜNCÜL ADIM
Söz konusu hamle yalnızca teknik bir para ihracıyla sınırlı kalmayıp, anlık ödeme ağı FAST ve yerli kart şeması TROY ile entegre olarak milli ödeme ekosisteminin de sacayağı olarak konumlandırılıyor. Merkez Bankası’nın üzerinde çalıştığı internet olmadan ödeme yapabilme (çevrim dışı kullanım) ve şartlı ödemelere imkan veren akıllı sözleşmeler gibi yeni özellikler, hayata geçtiğinde hem vatandaşın hem de ticaret yapanların günlük para transferlerini oldukça kolaylaştıracak. Bu adımla birlikte işlem maliyetlerinin düşmesi, finansal sisteme erişimin genişlemesi ve kayıtlı ekonominin daha da güçlenmesi hedefleniyor.
OVP’deki hedefleri ve projenin geldiği aşamayı değerlendiren Fatih Sultan Mehmet Vakıf Üniversitesi İktisat Bölüm Başkanı Doç. Dr. Bilal Bağış, Türkiye’nin artık ileri bir faza adım attığını belirtti: “TCMB’nin Ağustos 2026’da yayımlanan son basın duyurusuna göre Dijital TL projesinde üçüncü aşamaya geçilmiş durumda. Artık finansal ekosistemin de dahil edildiği daha ileri bir ürünleştirme aşamasına ulaşıldı. 2027–2029 OVP’deki altyapı oluşturma sürecinden ekosisteme geçiş vurguları son derece kritik. Türkiye, kullanım senaryolarına hazırlık, diğer finansal kuruluşların entegrasyonu ve pilot aşamanın genişletilmesi sürecini yaşıyor.”
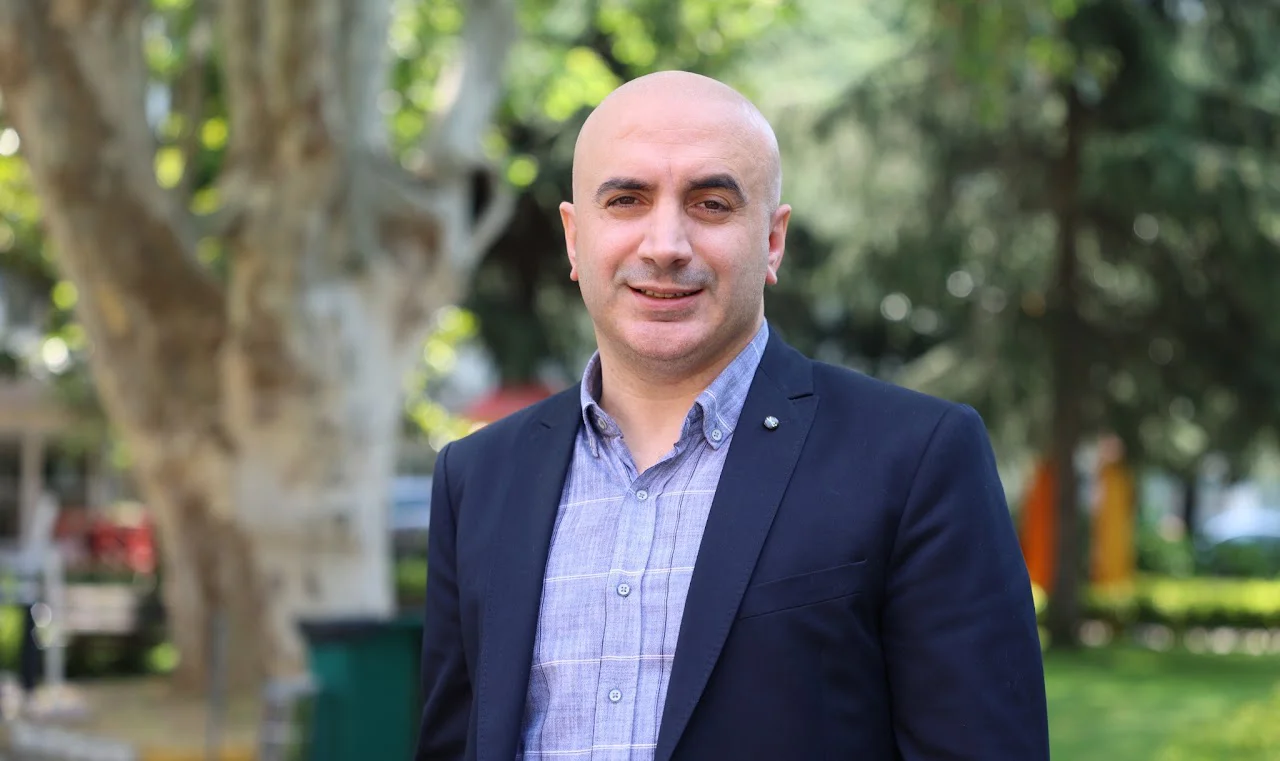
Kamu hizmetlerindeki yapay zeka dönüşümü ile Milli Teknoloji Hamlesi’nin dijital ekonomi hedeflerini hızlandırdığını kaydeden Doç. Dr. Bağış, “Dijital TL, fintech, tokenizasyon, dijital egemen cüzdanlar ve yeni nesil ödeme sistemlerinin sağlam bir altyapıyla birbirine bağlanması, OVP’nin temel önceliklerinden biriydi. Yeni dönemde mevduat hesaplarının Dijital TL’ye dönüşümü ve tokenizasyonu ile birlikte; karbon kredileri, yeşil tahviller ve dijital menkul kıymet takası altyapısının güçlendirilmesine öncelik veriliyor. Elbette genel ticari kullanım henüz başlamadı; hukuki, güvenlik ve finansal sisteme entegrasyon boyutlarında atılacak adımlar bulunuyor” dedi.
OPERASYONEL ÖZERKLİK ARTIYOR
FAST, TROY ve Dijital TL sacayağının Türkiye’ye sağladığı stratejik güce değinen Bağış, yerli altyapının önemini şöyle anlattı: “Türkiye; yeni dijital para katmanı Dijital TL, anlık para dolaşım sistemi FAST ve kartlı ödeme ağı TROY aracılığıyla ödeme altyapısında yerliliği, teknolojik ve finansal dayanıklılığı hedefliyor. Söz konusu üç finansal yenilik aslında birbirini tamamlayan, aynı sistemin farklı katmanlarıdır. Bu yolla yerli ve bağımsız ödeme altyapısı güçlendirilirken kurumsal kapasite de artırılıyor. Bu durum henüz tam bir finansal bağımsızlık anlamına gelmese de Türkiye adım adım stratejik ödeme altyapılarında daha yüksek yerli kapasite ve operasyonel özerklik kazanıyor.”
Dünyadaki dijital para yaklaşımlarını kıyaslayan Doç. Dr. Bağış, “Dijital paralar gelişmekte olan ekonomilerde ödeme süreçlerindeki verimlilik sorunlarını çözmeye ve finansal erişimi artırmaya yardımcı olurken; gelişmiş ekonomilerde bankalararası mutabakatların, döviz işlemlerinin ve sınır ötesi sermaye akımlarının etkinleştirilmesine odaklanıyor. Türkiye açısından özellikle sınır ötesi ödemelerde katedilecek mesafe, bağımsızlık için önemli bir yapı taşı. Bugünün siyasi, iktisadi ve teknolojik belirsizlik ortamında dijital bağımsızlık çok daha hayati hale geldi. Siyasi, askeri ve ekonomik egemenlik, artık dijital egemenlikten ayrı düşünülemez” diye konuştu.
KAYIT DIŞI İLE MÜCADELEYE KATKI
Sistemin finansal kapsayıcılık ve kayıt dışılıkla mücadele boyutunu da detaylandıran Doç. Dr. Bilal Bağış, sözlerini şöyle tamamladı: “Herhangi bir kredi veya mevduat hesabı gerektirmeyen basit bir dijital cüzdan, finansal sisteme erişimi sınırlı veya mesafeli kesimler için yeni bir giriş kapısı vazifesi görecek. Bu durum hem mevcut finansal hizmetlerin tabana yayılmasını sağlayacak hem de yeni hizmetlerin doğmasına zemin hazırlayacak.”
Kayıt dışı ekonomiyle mücadelede dijitalleşmenin belirleyici olacağını belirten Bağış, “İşlemlerin ve süreçlerin dijitalleşmesi ve izlenebilir hale gelmesi, kişisel mahremiyete özen gösterildiği takdirde kayıt dışılığın azaltılmasına ciddi katkı sağlayacak. Programlanabilir ödemeler ve otomatik ticari süreçler iktisadi işleyişi kökten değiştirebilir. Kayıt dışılık azaldığında ve verimlilik arttığında ortaya çıkacak pozitif etkiler, ücretlerden yaşam maliyetlerine kadar geniş bir alanda topluma doğrudan yansıyacak” dedi.
KAĞIT PARANIN ALTERNATİFİ DEĞİL, YENİ VE GÜVENLİ BİR SEÇENEK
Dijital TL’nin kağıt paranın yerine geçecek bir araç değil, yeni bir seçenek olduğunu vurgulayan Fatih Sultan Mehmet Vakıf Üniversitesi İktisat Bölüm Başkanı Doç. Dr. Bilal Bağış, sistemin pratik faydalarını şöyle aktardı: “Dijital TL; eski kağıt, mobil veya elektronik paraların ya da mevcut altyapının bir alternatifi değil, ulusal ödeme mimarisinin önemli bir parçası ve kullanıcılar için yeni bir seçenek. Mevcut resmi paranın daha hızlı, programlanabilir, güvenli ve çevrim dışı çalışan yeni bir versiyonu oluşturuluyor. 2025 itibarıyla zaten programlanabilir ve çevrim dışı ödemeler öne çıkmıştı.”
Çevrim dışı ödemelerin kriz anlarındaki hayati rolüne ve dünyadaki örneklere dikkat çeken Bağış, “Tarihte egemen dijital parayı (CBDC) ilk çıkaranlar coğrafi olarak dağınık ada devletleri olmuş, bunu finansal kapsayıcılığı hedefleyen Nijerya gibi gelişmekte olan ülkeler izlemişti. Bu paralar afet dönemlerinde hükümetlerin afetzedelere doğrudan destek sağlamasında çok etkin bir rol oynayabilir. Çevrim dışı özellikler ise internet veya elektriğin bulunmadığı uzak bölgelerde ticari hayatın sürmesi açısından kritik. Ticarette sözleşme, teslimat ve ödeme zincirinin otomatikleşmesi iş dünyasına hız kazandıracak. Ancak bu süreçte kişisel mahremiyet, veri yönetimi, tek bir aracı kuruma bağımlı olmama ve mimari esneklik ilkelerine kesinlikle riayet edilmeli” uyarısında bulundu.
Yorum yazmak için giriş yapın.
Henüz yorum yok. İlk yorumu siz yazın.