ABD’de yükselen enflasyon faizde dengeleri değiştirdi
Enerji maliyetlerinde yaşanan artışlar ABD’de enflasyonu yeniden hızlandırırken, bu durum Fed’in faizleri daha uzun süre yüksek tutabileceği endişelerini gündeme getirdi. Uzmanlar ekimde pas geçileceğini, aralıkta ise yeni bir artış geleceğini öngörürken, sıkılaşmanın etkilerinin 2027’ye taşınabileceğine dikkat çekiyor.

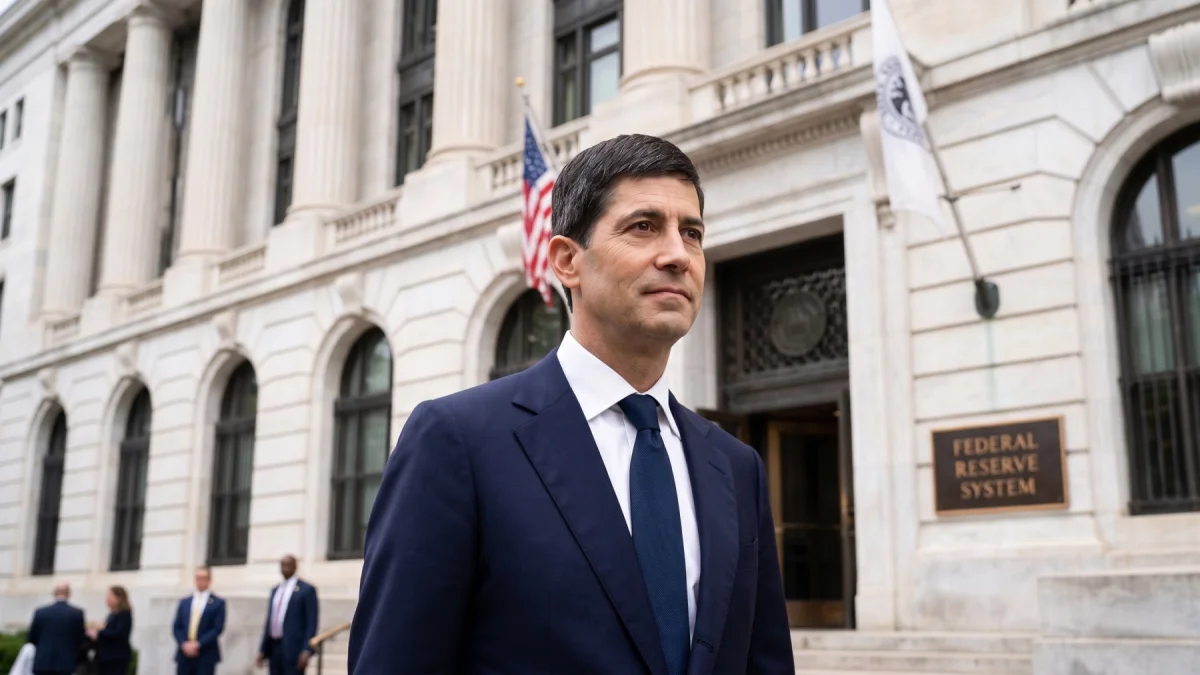
Petrol fiyatlarında yaşanan son artışlarla birlikte ABD’de hem üretici hem de tüketici fiyatlarının hızlanması enflasyonu çift koldan yükseltirken, Fed’in önümüzdeki dönemde daha şahin olacağına ilişkin öngörüler kuvvetlendi. 28 Ekim’deki faiz kararı yaklaşırken piyasalarda yeni artırımın zamanlaması ve yüksek faizin ne kadar korunacağı tartışılıyor. Eylül ayında ABD’de tüketici fiyatları aylık yüzde 0.6, yıllık yüzde 3.7 yükselirken üretici fiyatlarındaki artış aylık yüzde 1.3, yıllık yüzde 6.3 oldu. Benzin fiyatlarındaki sıçrama manşet enflasyonu yukarı iterken çekirdek göstergelerin de beklentileri aşması, fiyat baskılarının enerjiyle sınırlı olmadığına işaret etti. Fed’in eylülde 25 baz puanlık artışla politika faizini yüzde 3.75-4.00 aralığına taşımasının ardından piyasalarda ekim toplantısında bekleme, aralıkta yeni artış senaryosu öne çıktı. Bu ayrış- ma, faiz kararının kendisi kadar Fed Başkanı Kevin Warsh’ın karar sonrasın- da kullanacağı dilin de önemini artırdı.
DEV KURUMLAR NE BEKLİYOR?
15 Ekim’de yayımlanan, eylül TÜFE verisinin ardından derlenen kurum karşılaştırmasında Goldman Sachs, JPMorgan, Citi, Morgan Stanley, Barclays, Deutsche Bank, HSBC ve diğer araştırma birimleri ağırlıklı olarak ekimde sabit faiz, aralıkta 25 baz puanlık artış öngördü. Bu senaryo yıl sonunda politika faizinin yüzde 4-4.25 aralığına ulaşması anlamına geliyor. Bank of America ise ekim ve aralıkta toplam 50 baz puanlık artışla yıl sonunda yüzde 4.25-4.50 bandını bekleyerek ayrıştı.
FAİZDE YENİ DENGE
Fed’in önündeki faiz seçeneklerini değerlendiren Ahlatcı Yatırım Kıdemli Araştırma Uzmanı Ali Emre Yıldırım, enerji kaynaklı enflasyon baskısının para politikası üzerindeki etkilerine dikkat çekti. Son gelişmelerin yalnızca yaklaşan toplantılar açısından değil, 2027’ye uzanabilecek faiz patikası bakımından da önem taşıdığını belirten Yıldırım, fiyat baskılarının seyri ve Fed’in vereceği mesajların piyasa beklentilerini şekillendireceğini söyledi.
ENERJİ BASKISI YAYILIYOR
Petrol fiyatlarındaki yükselişin enflasyondaki hızlanmanın temel nedeni olduğunu anlatan Yıldırım, eylül ayında benzin fiyatlarında görülen aylık yüzde 9.1’lik artışın tüketici fiyatlarındaki yükselişi belirgin ölçüde tetiklediğini belirtti. Bununla birlikte fiyatlardaki hareketin yalnızca akaryakıta bağlanamayacağını vurgulayan Yıldırım, “Çekirdek enflasyonun da beklentiyi aşması fiyat baskısının genele yayıldığını gösteriyor” dedi.
GENELLİKLE SEÇİM ÖNCESİ PAS GEÇİYOR
Fed’in önündeki temel sorunun ikinci artırımın zamanlaması olduğunu dile getiren Yıldırım, CME FedWatch verilerinde ekim için faiz artışı olasılığının yüzde 15, aralık için ise yüzde 89 düzeyinde bulunduğunu hatırlattı. “Bizim de baz senaryomuz ekimde faizin sabit tutulması, aralıkta ise 25 baz puanlık artışla yüzde 4-4.25 bandına geçilmesi” diyen Yıldırım, ekimde sürpriz riskinin düşük ancak tamamen dışlanamayacak bir olasılık olduğunu söyledi. 28 Ekim kararının 3 Kasım’daki ABD ara seçimlerinden altı gün önce açıklanacağına işaret eden Yıldırım, 1990’dan bu yana seçimden bir hafta önce faiz artırımının yalnızca Kasım 2022’de yapıldığını aktardı. Fed Başkan Yardımcısı Philip Jefferson, New York Fed Başkanı John Williams ve Fed Yönetim Kurulu Üyesi Christopher Waller’ın değerlendirmelerine de değinen Yıldırım, komitenin ağırlıklı isimlerinin bekleme seçeneğine sıcak baktığını belirtti.
SERT ADIM İHTİMALİ
Faizlerin sabit tutulmasının para politikasında güvercin bir dönüş anlamına gelmeyeceğini vurgulayan Yıldırım, karar metninde enflasyonla mücadele kararlılığının ön planda tutulabileceğini söyledi. “Ekimde faizin sabit kalmasını, ancak metnin şahin tonda yazılıp aralık kapısının açık bırakılmasını bekliyoruz” diyen Yıldırım, “Asıl sürpriz riski aralıkta 50 baz puanlık bir adım olabilir” diye konuştu. Böyle bir adım, temel senaryonun üzerinde bir parasal sıkılaşmaya işaret ediyor.
WARSH KARTLARINI AÇMIYOR
Warsh’ın faiz patikasına ilişkin net yönlendirmede bulunmamasını bilinçli bir iletişim tercihi olarak değerlendiren Yıldırım, Fed Başkanı’nın Jackson Hole’da politika yapıcıların gelecekteki kararlara yönelik yarı bağlayıcı taahhütler vermesinin hareket alanını kısıtladığını savunduğunu anımsattı. Warsh’ın geçen hafta Bangkok’ta da benzer tutumunu sürdürdüğüne dikkat çeken Yıldırım, “Warsh’ın faiz patikası konusundaki suskunluğu tesadüf değil, bilinçli bir doktrin” dedi. Bu yaklaşımın Fed iletişiminde yeni bir dönemin işareti olduğunu belirten Yıldırım, yatırımcıların merkez bankasının önceden çizdiği faiz yolundan çok ekonomik verilere odaklanacağını ifade ederek, “Piyasalar artık yönlendirmeye değil, veriye bakmak zorunda kalacak” diye konuştu.
YÜKSEK FAİZ DÖNEMİ UZAYABİLİR
Son gelişmeleri uzun ve agresif bir artırım döngüsünün başlangıcı olarak görmediklerini anlatan Ahlatcı Yatırım Kıdemli Araştırma Uzmanı Ali Emre Yıldırım, “Yaşanan süreç kısa ve sığ bir sıkılaşma, ardından yüksek faizde uzun bir bekleme dönemi olarak şekillenecek” dedi. Fed’in eylül projeksiyon- larındaki medyan patikanın 2026’da bir artış daha, 2027 boyunca ise faizlerde değişiklik olmaması yönünde olduğunu aktaran Yıldırım, sekiz üyenin 2027 için yüzde 4.375 düzeyini işaret etmesinin komite içindeki şahin eğilimi ortaya koyduğunu belirtti. Petrolün yüksek seviyelerde kalması durumunda 2027’nin ilk yarısında ilave artırım ihtimalini yaklaşık yüzde 35 olarak gördüklerini söyleyen Yıldırım, gelecek yıla taşınacak asıl riskin yeni artırımlardan çok yüksek faizlerin kalıcılığı olacağını vurguladı.
ALTIN DİP SEVİYEYE YAKLAŞTI
Şahin Fed beklentisinin kısa vadeli tahvil getirilerini ve doları destekleyerek altına baskı yapabileceğini ifade eden Ali Emre Yıldırım, değerli metal açısından özellikle reel faizlerin yönünün belirleyici olduğunu söyledi. Aralık ayındaki artışın büyük ölçüde fiyatlandığı bir ortamda kararın tek başına yeni bir satış gerekçesi oluşturmayacağını belirten Yıldırım, baskının devam etmesi için daha yüksek nihai faiz veya faiz indirimlerinin ötelenmesi yönünde yeni beklentiler oluşması gerektiğine dikkat çekti. Değerli metallerde satış baskısının aralık toplantısına kadar sürebileceğini dile getiren Yıldırım, “Ancak reel faizdeki zirvenin fiyatlanmaya başlamasıyla altının dip bölgesine yaklaştığı görüşündeyiz” dedi. Altının son faiz artırımı gerçekleşmeden de toparlanabileceğini ifade eden Yıldırım, yıl sonu için temel tahminlerini 4 bin–4 bin 250 dolar bandı ve yaklaşık 4 bin 100 dolarlık merkez seviye olarak paylaştı. Petrol fiyatlarının gerilemesi ve Fed’in beklemeye geçmesi halinde ise ons altında 4 bin 400 doların gündeme gelebileceğini kaydetti.
2027’DE WARSH’IN ROTASI
Warsh’ı kalıcı biçimde şahin olarak değerlendirmenin doğru olmayacağını belirten Yıldırım, mevcut sert duruşun enerji şokuna verilen bir tepki olduğunu ifade etti. Fed Başkanı’nın 2025’te enflasyonu yalnızca güçlü büyüme ve ücret artışlarıyla açıklayan geleneksel yaklaşımı sorguladığını hatırlatan Yıldırım, yapay zeka kaynaklı verimlilik artışına önem veren Warsh’ın daha küçük merkez bankası bilançosuyla daha düşük faizleri bir arada tercih edebileceğine dikkat çekti. “Warsh’ı kalıcı bir şahin olarak değil, koşullu bir şahin olarak okumak gerekiyor” diyen Yıldırım, 2027’nin ilk yarısında şahin, petrol fiyatlarının normalleşmesi halinde ikinci yarısında ise daha pragmatik bir yaklaşım beklediklerini söyledi. 2027 yılsonu baz senaryosunda tek bir indirimle politika faizinin yüzde 3.75-4.00 aralığına dönebileceğini öngören Yıldırım, olası gevşemenin klasik bir güvercin dönüşten ziyade bilanço küçültülmesiyle dengelenen kontrollü bir indirim şeklinde gerçekleşebileceğini sözlerine ekledi.
Not: Sayfada yer alan bilgiler yatırım tavsiyesi değildir. Yatırım danışmanlığı kapsamında değerlendirilemez.
Yorum yazmak için giriş yapın.
Henüz yorum yok. İlk yorumu siz yazın.